Bis zu 548,91 €
konnten unsere Wealth-Kundinnen und -Kunden durch die Steueroptimierungen einsparen.
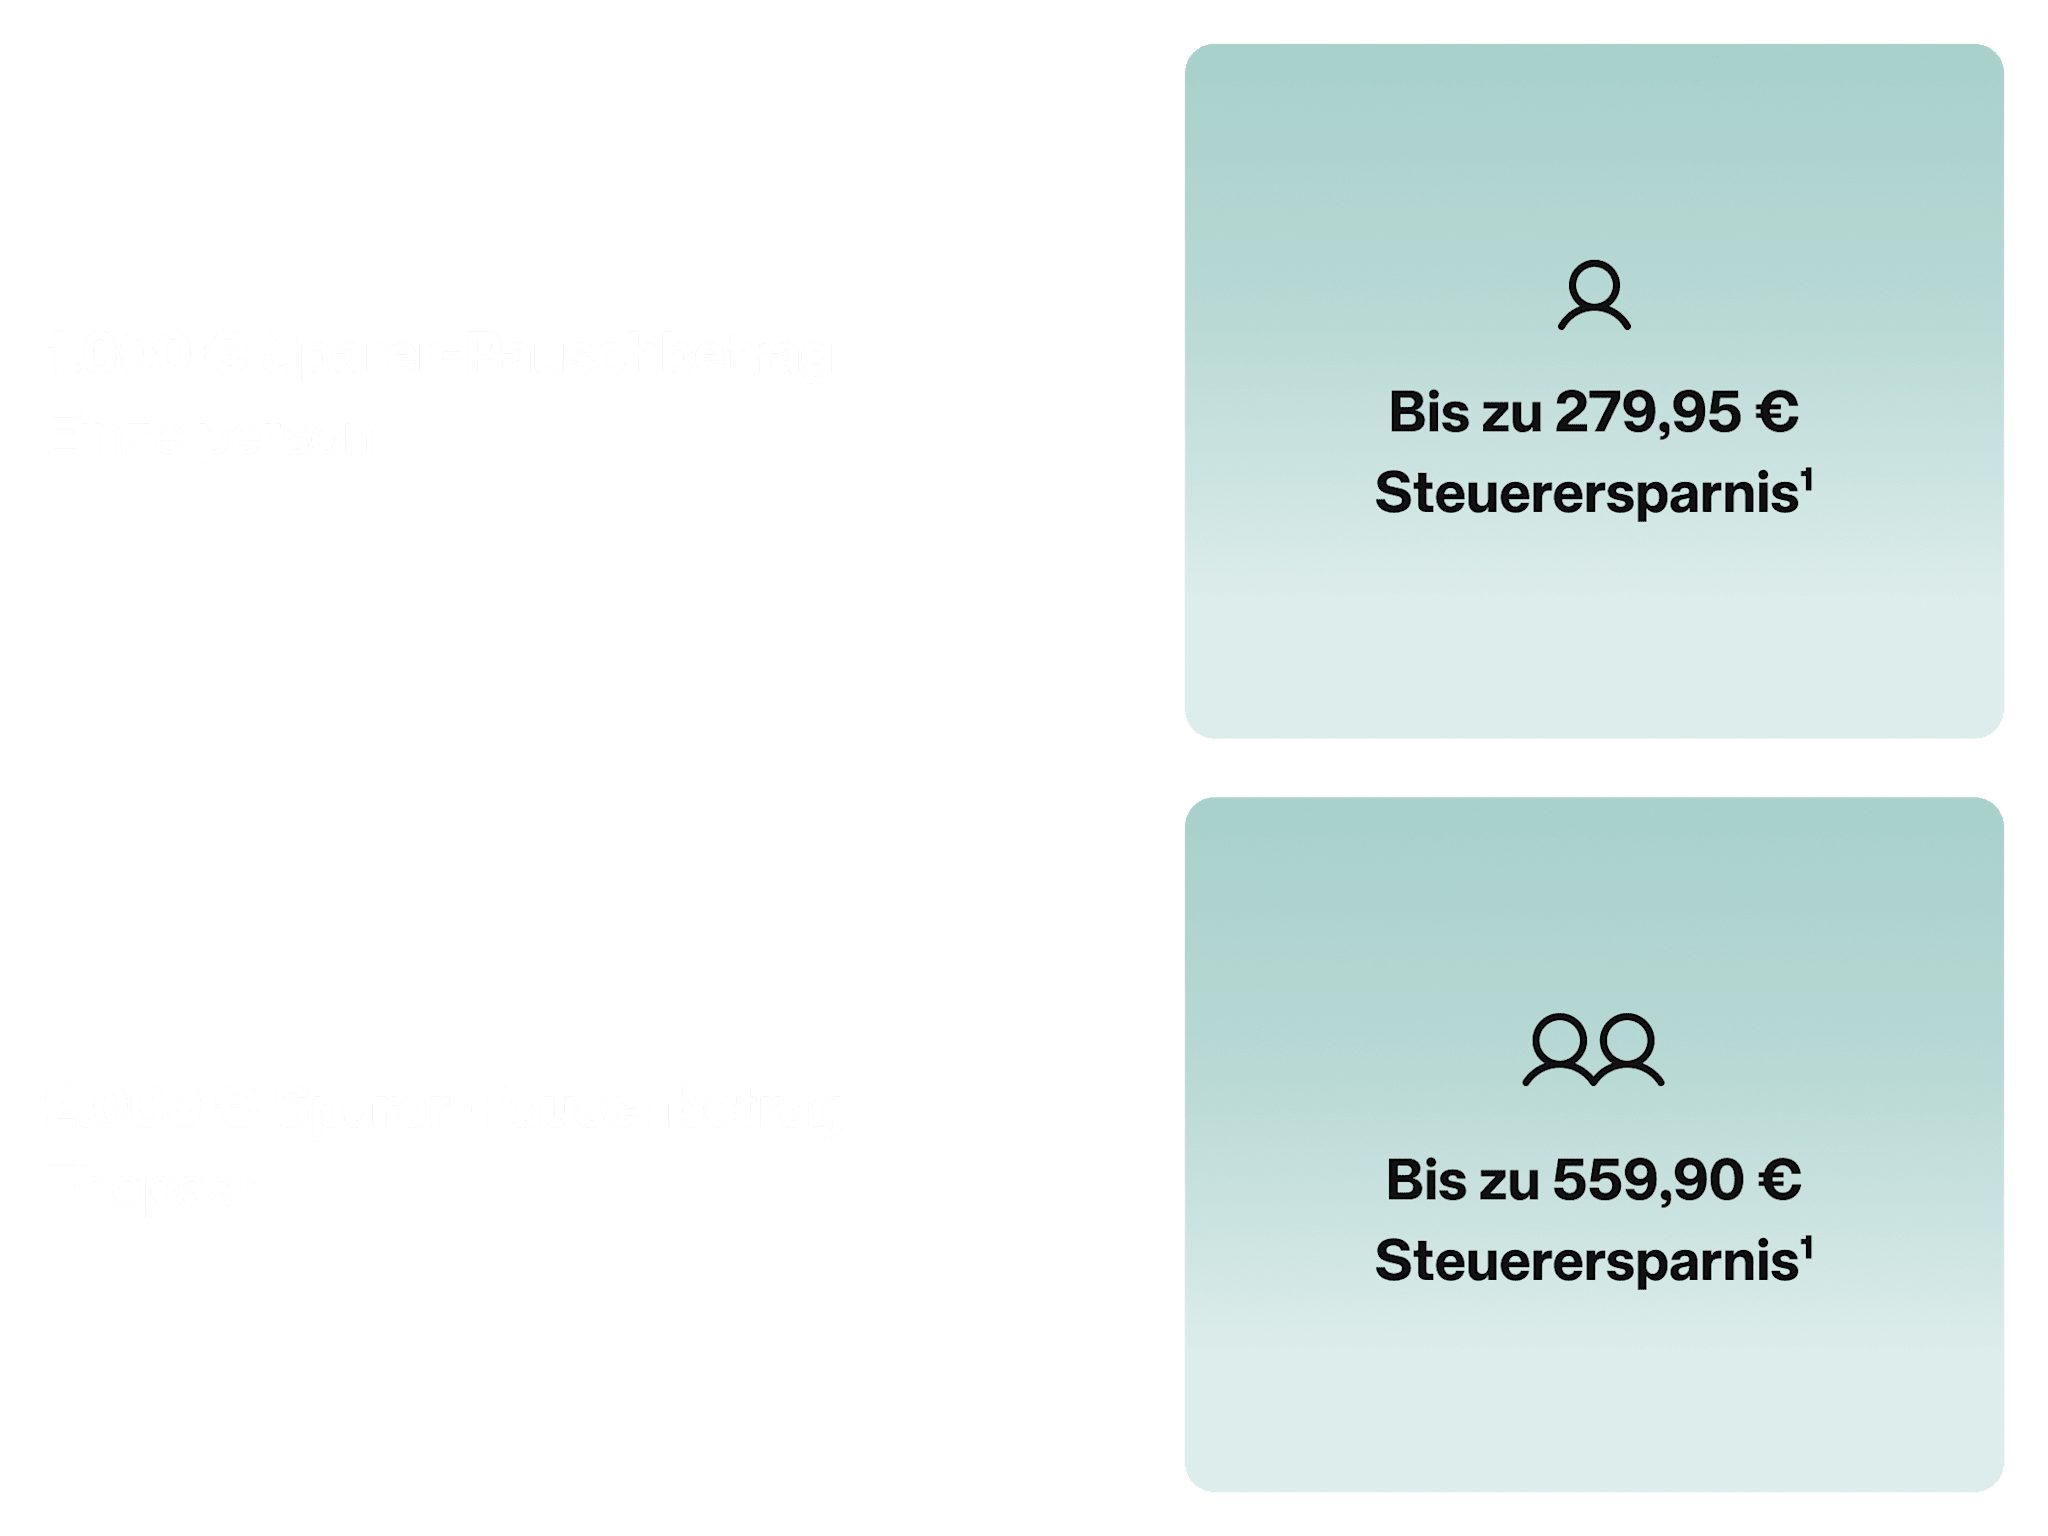
Bis zu 560 €¹ jährlich sparen – ganz ohne Aufwand.
Komplexe Steuern ganz einfach
Für alle Wealth-Portfolios automatisch und kostenfrei
Renditeoptimierung durch optimale Steuereffizienz
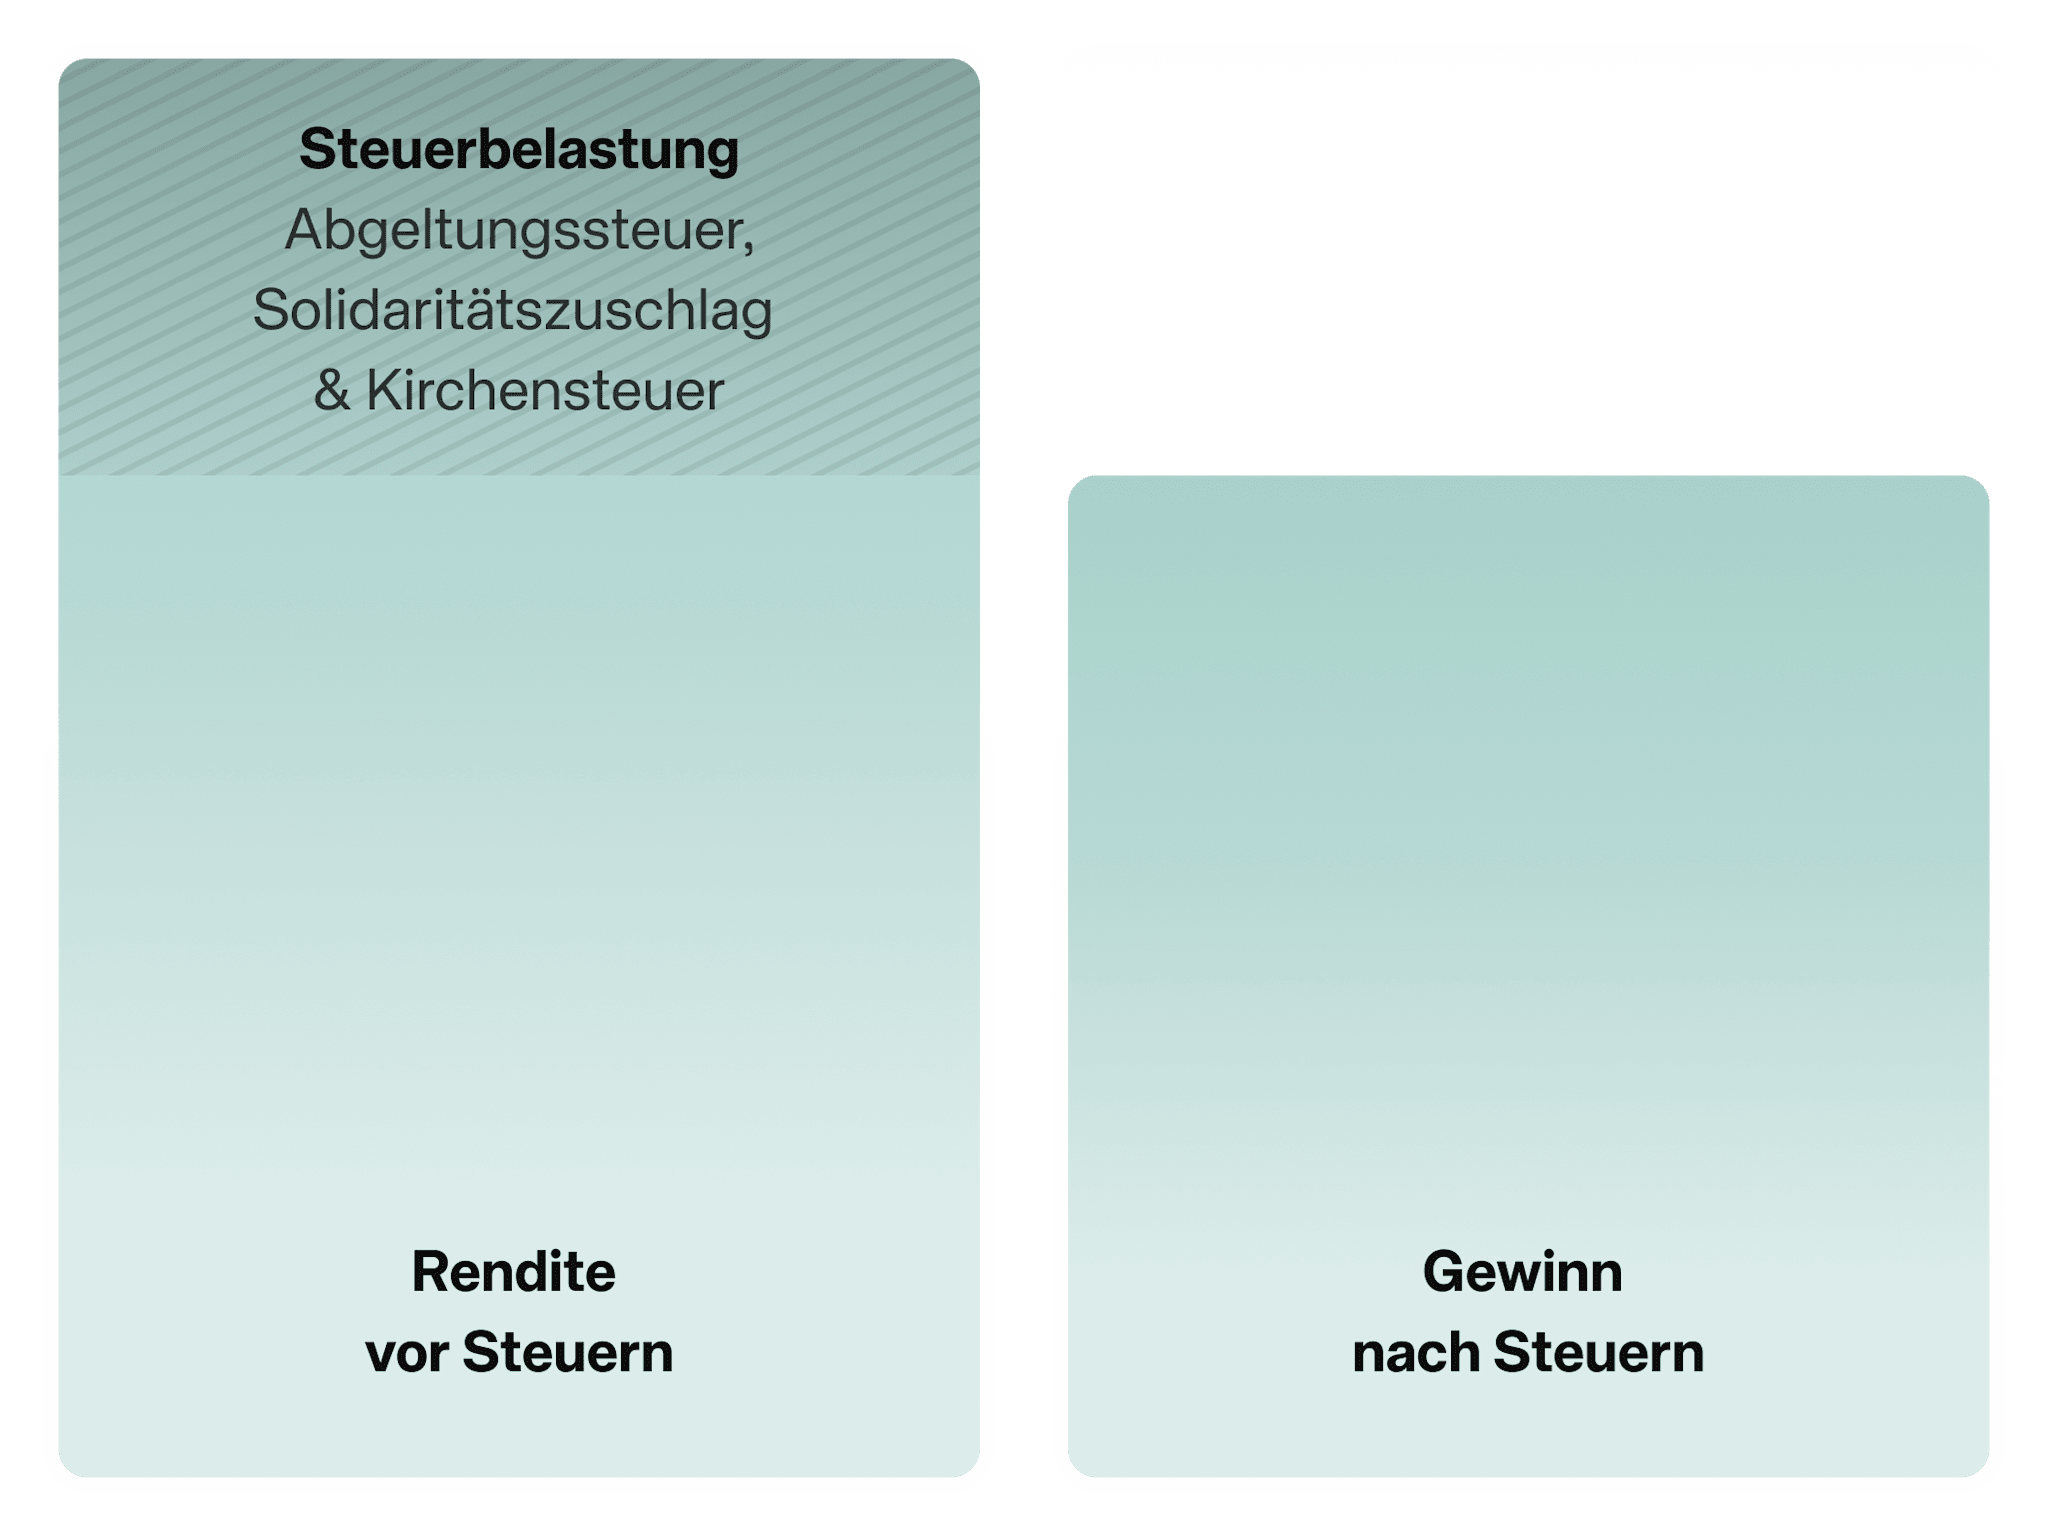
Wer in Deutschland steuerpflichtig ist und in Aktien oder ETFs investiert, zahlt Abgeltungssteuer auf Kapitalerträge. Kapitalerträge entstehen etwa bei Ausschüttungen oder dem Verkauf von ETFs mit Gewinn. Die darauf anfallende Steuer wird beim Verkauf direkt von der Depotbank einbehalten und mindert somit die Rendite. Einmal einbehaltene Steuer steht nicht mehr als finanzielles Mittel für weitere Investitionen zur Verfügung, wodurch der Zinseszinseffekt gemindert wird. Aus diesem Grund sind steuerliche Aspekte gerade für langfristig orientierte Anlagen essentiell.
Die Abgeltungssteuer beträgt pauschal 25 Prozent vom steuerpflichtigen Gewinn. Hinzu kommen der Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Maximal steigt die Steuerbelastung so auf knapp 28 Prozent. Zusätzlich zur Abgeltungssteuer fallen bei einigen Produkten Quellensteuer an oder es bestehen Doppelbesteuerungsabkommen.
Optimale Ausschöpfung des Freistellungsauftrags
Berücksichtigung individueller steuerlicher Merkmale der Anlegenden
Auswahl von steuerlich günstigen ETFs
konnten unsere Wealth-Kundinnen und -Kunden durch die Steueroptimierungen einsparen.
unserer Wealth-Kunden und -Kundinnen mit Freistellungsauftrag profitierten von der Steueroptimierung.
der Wealth-Kundinnen und -Kunden überstiegen die Steuereinsparungen die Gebühren der Vermögensverwaltung.
Stand: Juni 2025
Bis zu 560 € sparen²
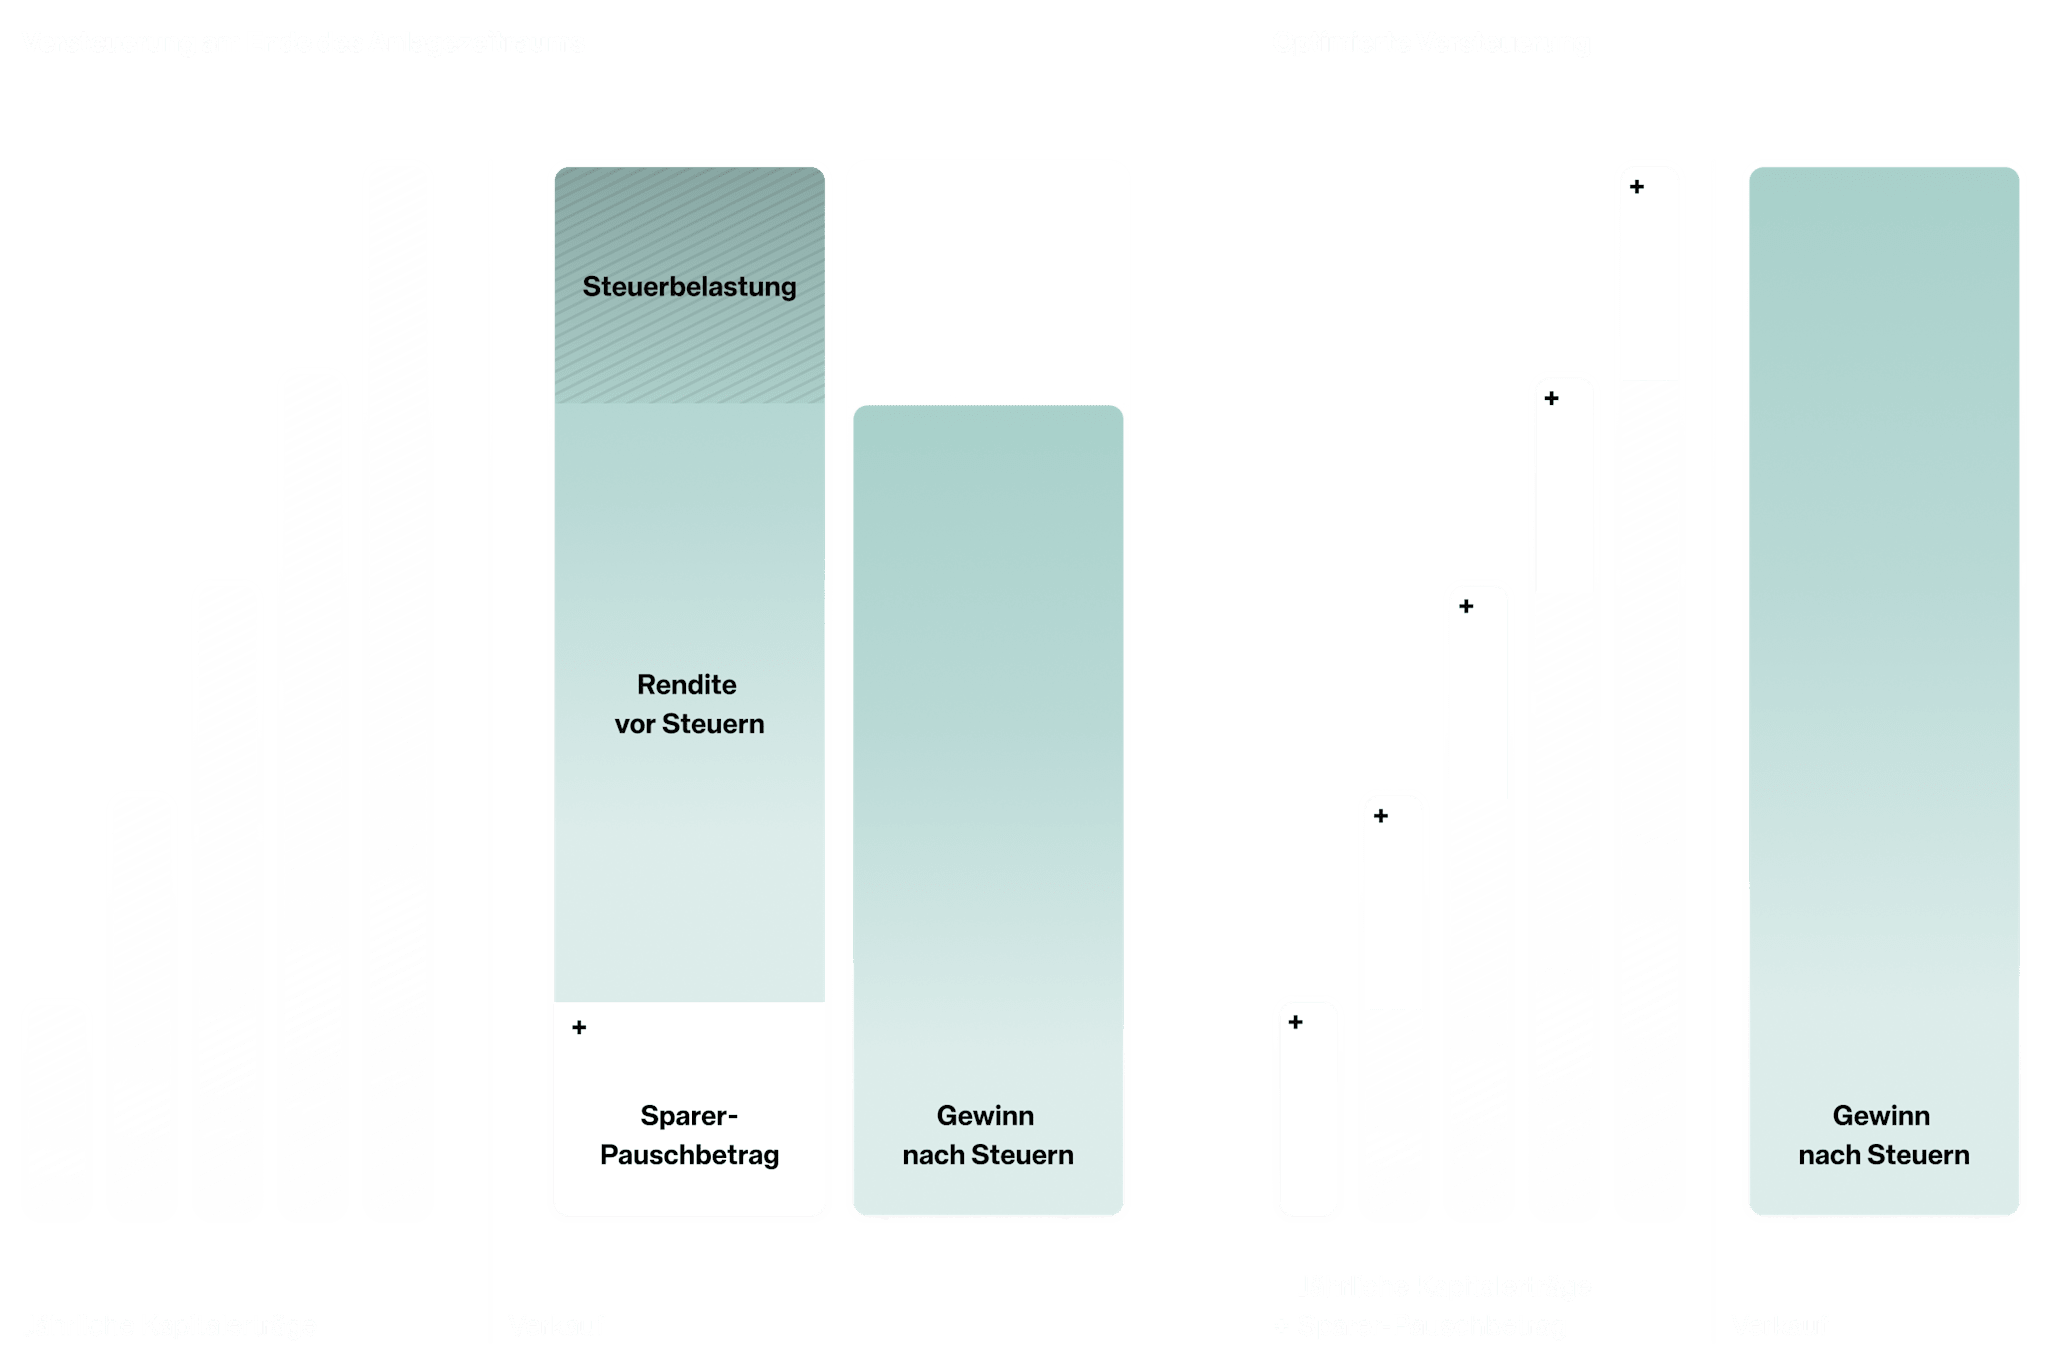
Die Nutzung des Sparer-Pauschbetrags sowie des Grundfreibetrags ermöglichen es, jährlich Kapitaleinkünfte bis zu einer bestimmten Höhe nicht versteuern zu müssen. Wenn ein Freistellungsauftrag erteilt wurde, führt die Depotbank die sonst fällige Abgeltungsteuer auf Kapitalerträge bis zum Erreichen des Sparer-Pauschbetrags nicht ab. Falls eine Nichtveranlagunsbescheinigung vorliegt, werden gar keine Steuern abgeführt. So entsteht keine vermeidbare Steuerbelastung.
Um den Freistellungsauftrag und Grundfreibetrag optimal auszuschöpfen, analysieren wir gegen Ende des Steuerjahres alle Portfolios unserer Scalable Wealth Kundinnen und Kunden. Falls ein Freistellungsauftrag noch nicht in voller Höhe genutzt wurde, verkaufen wir entsprechend ETFs und realisieren dadurch Kursgewinne. Die Erträge aus dem Verkauf investieren wir zeitnah wieder. Dadurch stellen wir die Portfolios steuerlich günstiger als bei einer Versteuerung sämtlicher Erträge erst am Ende des Anlagezeitraums.
Unsere Anlagetechnologie berücksichtigt dabei:
Transaktionshistorie zur Ermittlung der Kapitalerträge
Gegebenenfalls ausstehende Ausschüttungen
Weitere Portfolios von Kundinnen und Kunden (falls vorhanden)
Wir optimieren für jedes Portfolio das Verhältnis zwischen der möglichen Steuerersparnis und den Kosten der Transaktionen, die sich aus der Geld-Brief-Spanne ergeben.
Alle Investierenden haben eine unterschiedliche Steuerlast. Um diese maximal zu optimieren, betrachten wir für alle Kunden und Kundinnen individuell:
Den exakten Steuersatz
Die Größe des Portfolios
Die Höhe des Freistellungsauftrags sowie Einzel- oder Zusammenveranlagung
Eventuell vorhandene Verlusttöpfe
Auf Basis dieser Merkmale schätzen wir den Steuereffekt von Transaktionen. Die von der Depotbank einbehaltene Abgeltungsteuer verringert die zur Verfügung stehende Liquidität für unmittelbar folgende Kauf-Transaktionen, beispielsweise bei einer Umschichtung („Rebalancing"). Durch unsere Steuerschätzung stellen wir sicher, dass die nötige Liquidität für taggleiche Umschichtungen in den Portfolios zur Verfügung steht.
ETFs weisen unterschiedliche Steuermerkmale auf. Die richtige Auswahl dieser Produkte kann zur Steueroptimierung beitragen. Wir berücksichtigen unter anderem folgende Aspekte:
Steuerdomizil & Replikationsmethode
Je nach Domizil des ETFs und geographischem Fokus des nachgebildeten Index ergeben sich unterschiedliche steuerliche Belastungen auf Fondsebene aufgrund von Quellensteuer und bestehender Doppelbesteuerungsabkommen. Wir bevorzugen dann ETFs mit einem für unsere Kundinnen und Kunden günstigen Domizil. Zum Beispiel kann mit einem in Irland aufgelegten physischen ETF die 30 % Quellensteuer auf 15 % reduziert werden.
In einigen Portfolios setzen wir zudem auf sogenannte synthetische ETFs. Ein Vorteil davon ist, dass sie laut Gesetz keine US-Quellensteuer auf Dividenden zahlen müssen. Ein Beispiel dafür ist der S&P 500 Index: Deshalb fallen für den im Weltportfolio Klassisch, BIP Global und Allwetter Portfolio enthaltenen iShares S&P 500 Swap ETF keine Quellensteuer an. Dabei spielt es keine Rolle, wo der Fonds seinen Sitz hat.
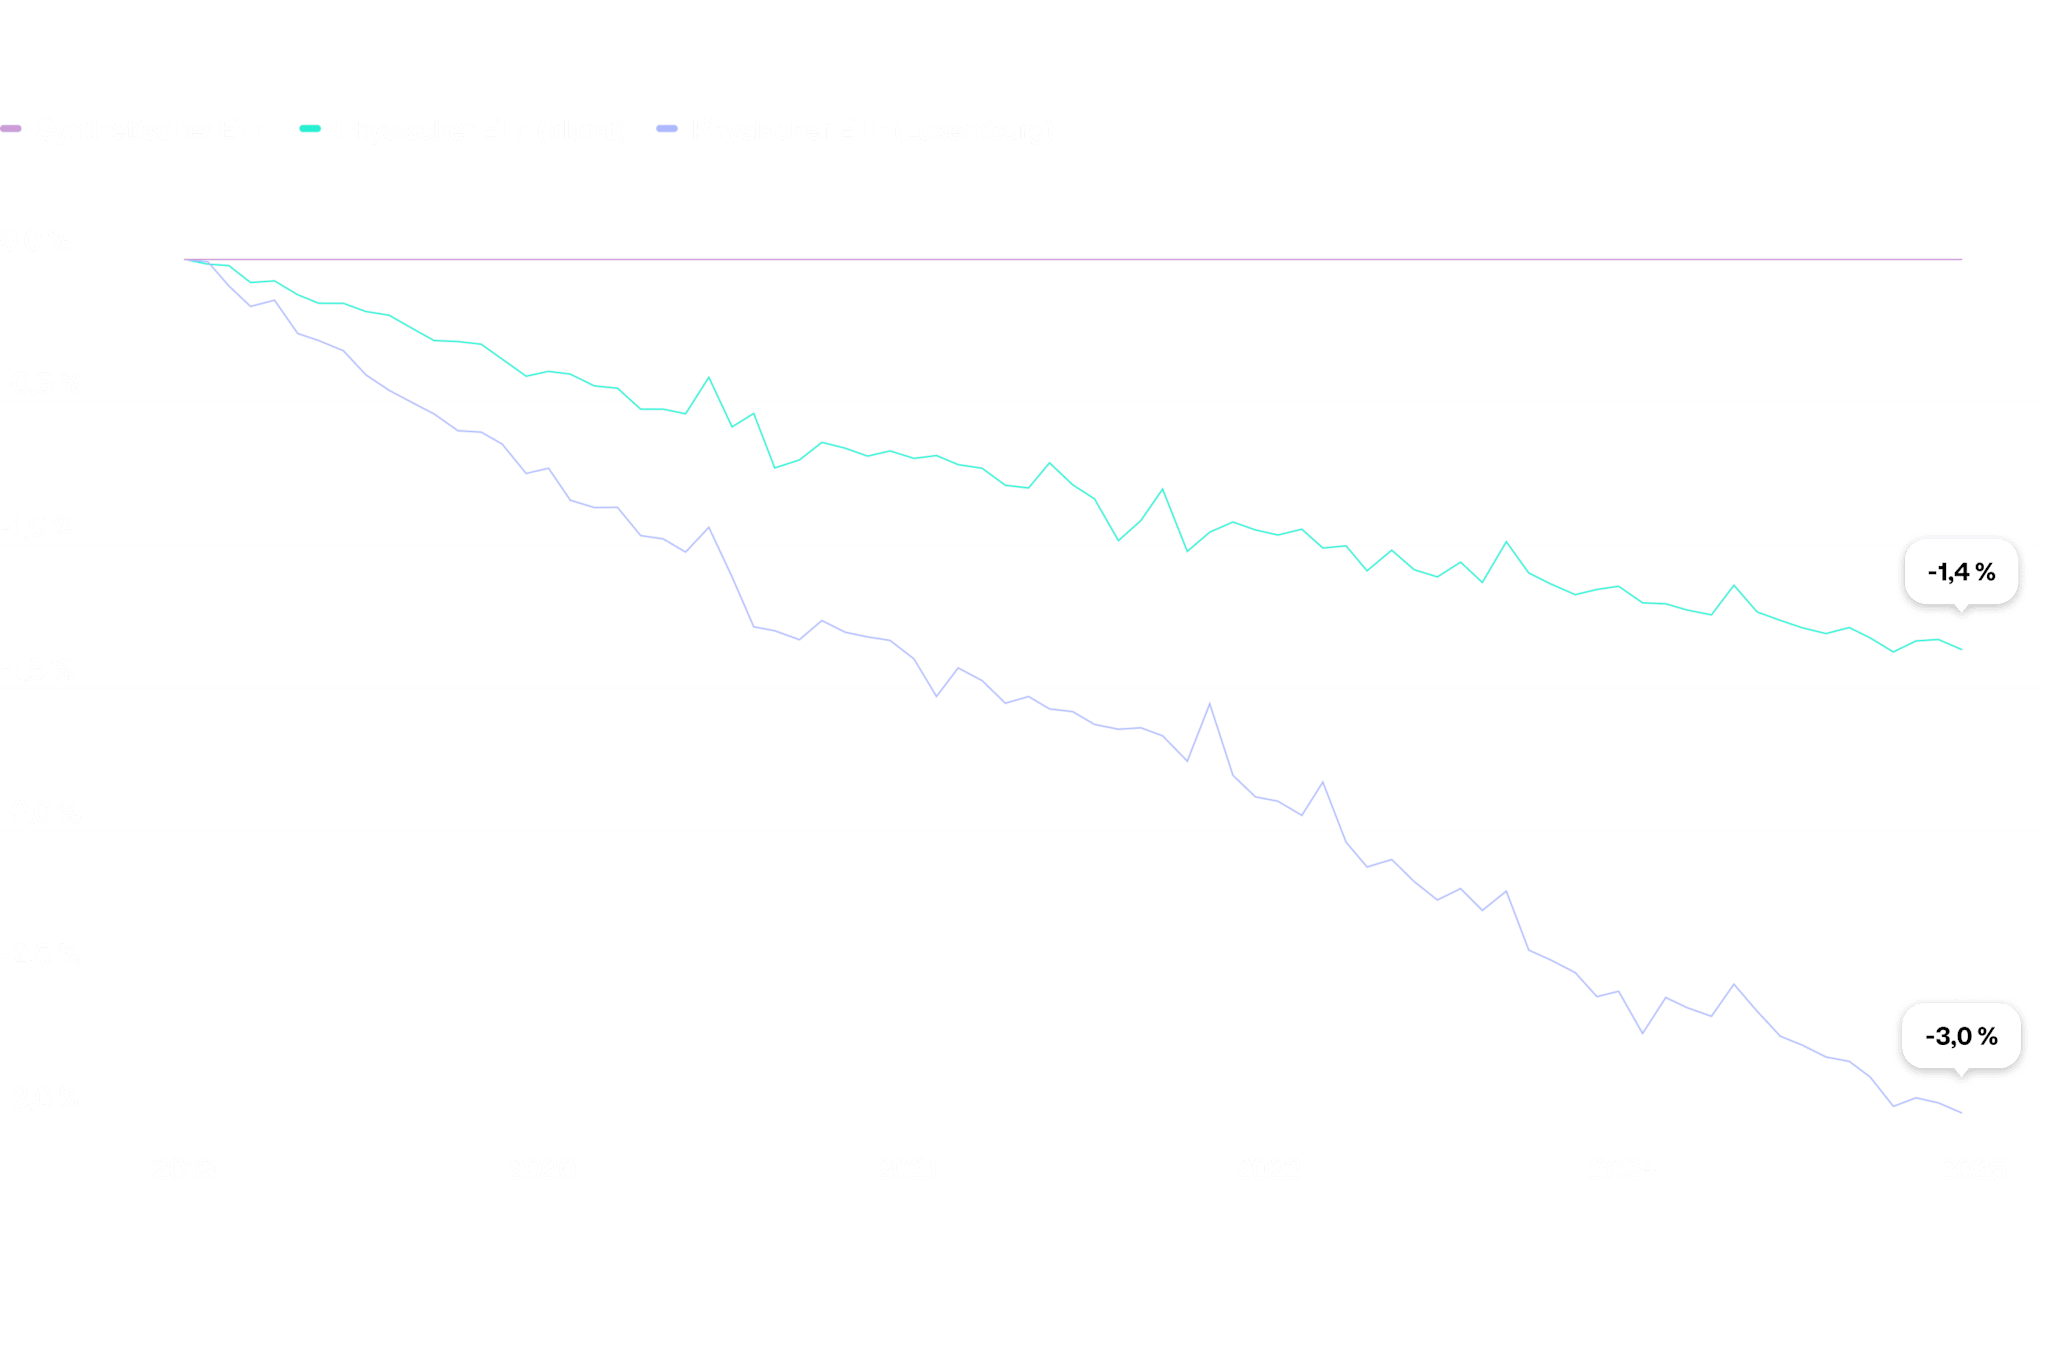
Quelle: Bloomberg
Thesaurierende ETFs werden über eine jährliche Vorabpauschale besteuert. Diese orientiert sich am Basiszins der Bundesbank (langfristig erzielbare Rendite öffentlicher Anleihen) und ist außerdem auf den Wertzuwachs des ETFs im Kalenderjahr begrenzt. Da öffentliche Anleihen im Vergleich zu anderen Anlageklassen (z.B. Aktien oder Unternehmensanleihen) geringere Renditen aufweisen und Erträge nur in Jahren mit einem Wertzuwachs überhaupt besteuert werden, verschiebt sich ein Teil der Steuerlast für laufende Erträge in die Zukunft. Im Vergleich zu „Ausschüttern” verbleibt bei „Thesaurierern“ also mehr Kapital im ETF und kann für Sie arbeiten.
Bestimmte inländische Erträge werden bereits im ETF besteuert. Um Sie nicht doppelt zu belasten, wird bei der Besteuerung auf Depotebene ein Teil der Erträge freigestellt (Teilfreistellung). Der Teilfreistellungssatz ist abhängig von Quoten für bestimmte Anlageklassen im ETF. Je nach Anlageklasse und Gewichtung im ETF fällt die Teilfreistellung für Anlegende somit unterschiedlich hoch aus.
Um bestmöglich zu optimieren, überprüfen wir, welche Produkte in einem Portfolio betroffen sind, welche Abgaben dabei anfallen würden und wie hoch diese im Verhältnis zum Portfolio stehen. Basierend darauf stellen wir sicher, für den relevanten Zeitpunkt genügend Liquidität zu schaffen.
Antworten auf häufig gestellte Fragen rund um das Thema Steueroptimierung sind in unseren FAQs zu finden.
¹ Berechnung unter Annahme eines Freistellungsauftrages in Höhe von 2.000 €, Kapitalertragsteuer von 25 %, Solidaritätszuschlag von 5,5 % und Kirchensteuer von 9 %.
Hinweis: Scalable Capital erbringt keine Steuerberatung. Die steuerliche Behandlung ist individuell und kann sich ändern.