Altersvorsorge und das Rentensystem verstehen
Zusätzlich zur gesetzlichen Rente gibt es Alternativen, um sich vor Altersarmut zu schützen. Wie alles zusammen spielt und was eine gute Ruhestandsplanung ausmacht, erklären wir hier.
- Scalable Capital
- 8 Min. Lesezeit
Altersarmut
Laut dem Statistischen Bundesamt waren 2024 in Deutschland 19,4 % der Menschen ab 65 Jahren von Armut bedroht – das entspricht nahezu jeder fünften Person in dieser Altersgruppe. Bei Frauen lag der Anteil sogar noch um drei Prozentpunkte höher als bei Männern.
Die drei Säulen der Altersvorsorge
Gesetzliche Rente: Grundlage der Alterssicherung in Deutschland
Betriebliche Altersvorsorge: Von Arbeitgebenden angeboten und vom Staat als zusätzliche Absicherung für das Rentenalter gefördert
Unter die private Vorsorge fallen:
Rentenversicherungen
Kapitallebensversicherungen
Eigenheimfinanzierungen
Besonders wichtig, wenn keine betriebliche Altersvorsorge vorhanden ist oder für Selbstständige, die nicht in die gesetzliche Rentenversicherung einzahlen.
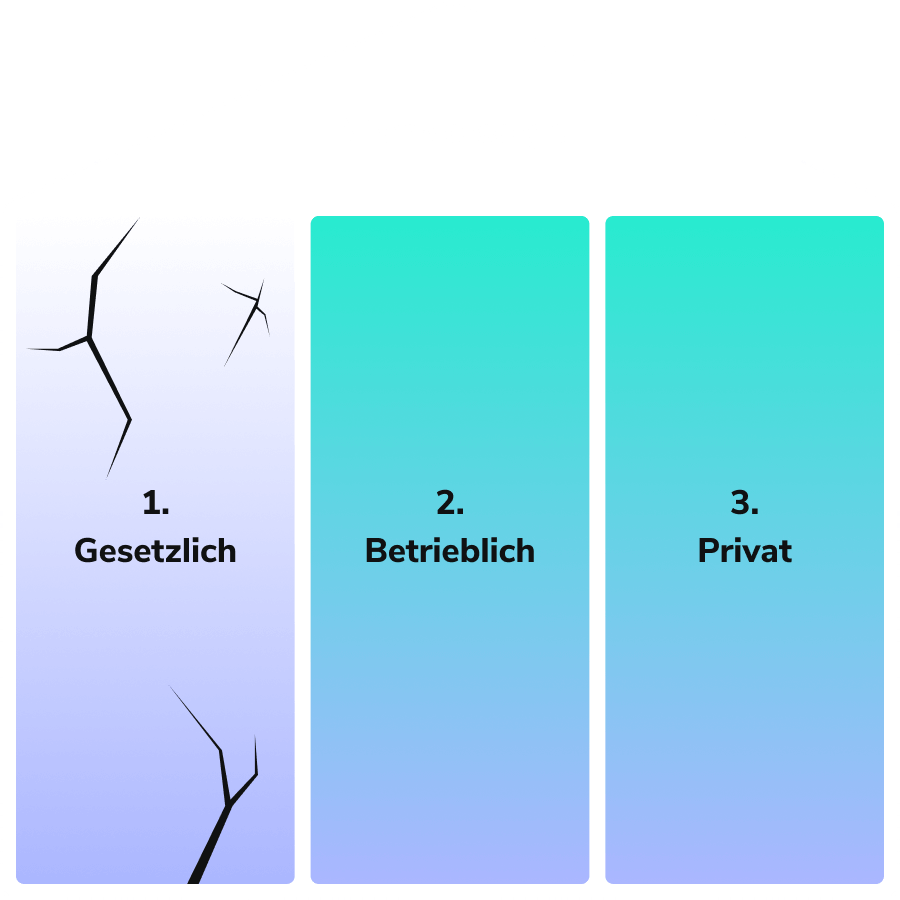
Wichtig ist, das Zusammenspiel der drei Teile zu verstehen: Weil die erste Säule – die gesetzliche – aufgrund der zunehmend alternden Bevölkerung wackelt, gilt es, mehr Wert auf die beiden anderen zu legen.
Leistung einer guten Altersvorsorge
Für das Alter nur das Beste: Umsetzen lässt sich dieses Motto nur, wenn rechtzeitig die richtigen Weichen gestellt werden. Dabei gilt es vor allem auf die Kosten und Bedingungen zu achten:
Möglichst hohe Transparenz
Passendes Maß an Flexibilität
Risiko-Rendite-Verhältnis** entsprechend des Anlagetyps und Risikotoleranz
Vererbbarkeit
**Risiko und Rendite sind zwei Seiten derselben Medaille. Das Risiko stellt dabei den geforderten Einsatz für die Aussicht auf Rendite dar. Und nur langfristig gilt, dass mehr Risiko in der Regel mehr Rendite bedeutet.
Anlegende unterscheiden sich in ihrem Anlagehorizont und ihrer Risikobereitschaft enorm. Das Vorsorgeprodukt muss daher immer im Einklang stehen mit dem individuellen Bedürfnis, um nachts weiter gut zu schlafen. Und es muss zur persönlichen finanziellen Lage passen.
Die eigene Rentenlücke kennen
Die Rentenlücke bezeichnet die Differenz der Summe, die man für den Lebensunterhalt im Ruhestand benötigt, und den Einnahmen durch die gesetzliche Rente. Diese Lücke ergibt sich, da die gesetzliche Rente in den meisten Fällen die Ausgaben nicht komplett abdecken kann, da sie nicht dem vollen Gehalt entspricht. Kurz gesagt: es ist das Geld, was in der Pension zum gewünschten Lebensstandard fehlt.
So einfach berechnet sich die persönliche Rentenlücke
Einnahmen durch die Rente erfahren: Diese Information ist in der Renteninformation auf Seite 1 enthalten.
Ausgaben im Ruhestand ermitteln: Nachdem ein Überblick über die aktuellen Ausgaben (Miete, Versicherungen, Einkäufe, Verträge, etc.) verschafft wurde, kann eine realistische Entscheidung darüber gefällt werden, wie viel Geld auch weiterhin in der Pension monatlich ausgegeben werden soll.
Inflation und Rentensteigerung berücksichtigen: Es gilt zu beachten, dass das aktuelle Kapital in einigen Jahren aufgrund der Inflation deutlich weniger wert ist. Auch wenn es regelmäßige Rentenerhöhungen gibt, um dies abzufangen, gleichen sie diese nicht immer aus.
Hinweis: Eine exakte Berechnung ist nicht möglich, da einige Annahmen zur finanziellen Zukunft getroffen werden.
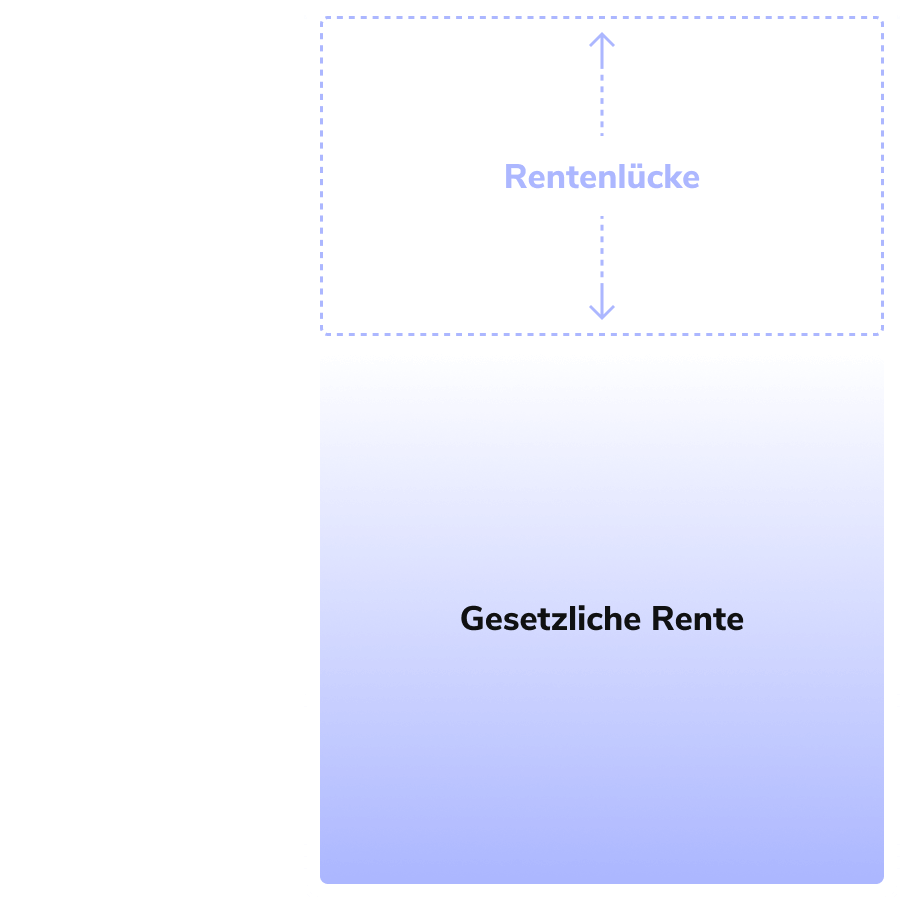
Um die Rentenlücke zu schließen, sollte zusätzlich zur gesetzlichen Rente privat vorgesorgt werden.
Staatliche Förderung für Ihre Altersvorsorge
Die private Vorsorge wird 2027 durch das neue Altersvorsorgedepot revolutioniert.Die Bundesregierung modernisiert die private Vorsorge. Das neue Altersvorsorgedepot soll kostengünstige Kapitalmarktinvestments bei attraktiven Steuervorteilen ermöglichen.
Gründe für die Reform
Demografischer Wandel: Der steigende Anteil älterer Menschen in der Bevölkerung setzt das bestehende gesetzliche Rentensystem unter Druck.
Niedrige Renditechancen: Klassische Sparmodelle erzielen oft nicht mehr die erforderlichen Erträge für eine stabile Vorsorge.
Transparenz und Flexibilität: Das Bedürfnis nach transparenten und flexiblen Vorsorgeprodukten wächst.
Ob für die eigene Absicherung oder als Frühstartrente für Kinder: Wir begleiten Ihren Weg in eine sorgenfreie Zukunft. Sobald das neue Altersvorsorgedepot gesetzlich verankert ist, wird Scalable ein entsprechendes Angebot bereitstellen. Bereits heute bieten wir Ihnen die Möglichkeit, privat für den Ruhestand vorzusorgen. Mehr erfahren.
Risikohinweis – Die Kapitalanlage ist mit Risiken verbunden und kann zum Verlust des eingesetzten Vermögens führen. Weder vergangene Wertentwicklungen noch Prognosen haben eine verlässliche Aussagekraft über zukünftige Wertentwicklungen. Wir erbringen keine Anlage-, Rechts- und/oder Steuerberatung. Sollte diese Website Informationen über den Kapitalmarkt, Finanzinstrumente und/oder sonstige für die Kapitalanlage relevante Themen enthalten, so dienen diese Informationen ausschließlich der allgemeinen Erläuterung der von Unternehmen unserer Unternehmensgruppe erbrachten Wertpapierdienstleistungen. Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.
Scalable Capital ist ein führendes Fintech in Europa, das Menschen und technologiebasierte Geldanlage zusammenbringt. Scalable Capital bietet eine digitale Vermögensverwaltung sowie einen Broker mit Trading-Flatrate. In der digitalen Vermögensverwaltung erstellt und verwaltet das Unternehmen für seine Kundinnen und Kunden global diversifizierte ETF-Portfolios mit auf Wunsch nachhaltigen Anlagestrategien. Der Broker ermöglicht es Kundinnen und Kunden, Aktien, ETFs, Kryptowährungen, Fonds und Derivate selbst zu handeln sowie Sparpläne abzuschließen.